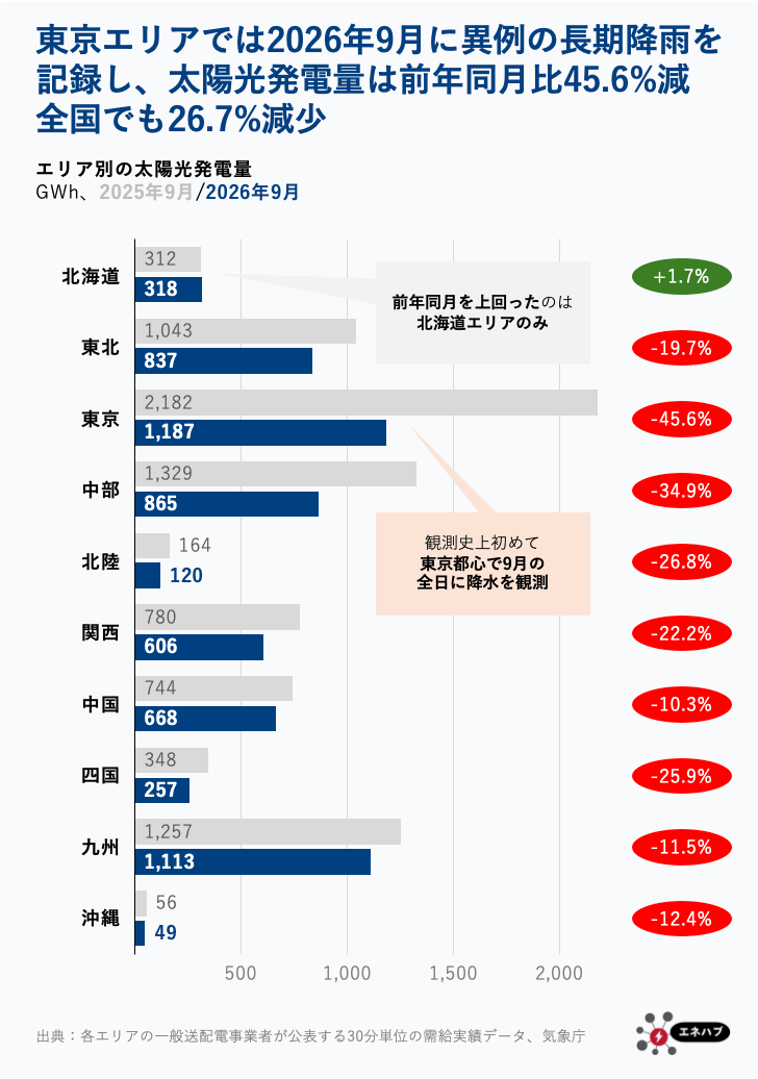
各エリアの一般送配電事業者が公表する需給実績データをエネハブが集計したところ、2026年9月の太陽光発電量は、東京エリアで前年同月比45.6%減の1,187GWhに落ち込み、全国10エリアで最も大きな減少率となった。
主な要因は異例の長期降雨である。気象庁によると、東京都心では観測史上初めて9月の全日で降水を観測した。
一方、北海道は1.7%増となり、10エリアのうち唯一、前年同月を上回った。九州や中国など、減少率が1割前後にとどまったエリアもあり、地域によって天候の影響に大きな差が生じた。全国の太陽光発電量は6,020GWhで、26.7%の減少となった。
JEPXスポット市場の東京エリアプライスは、9月の昼間(10:00~15:00)の平均が前年同月の12.61円/kWhから24.31円/kWhへ約12円上昇した。夜間(22:00~6:00)も11.12円/kWhから21.01円/kWhへ約10円上昇しており、昼夜を問わず価格が押し上げられたことから、主因は燃料費など太陽光以外の要因にあるとみられる。太陽光発電量の減少が昼間価格を押し上げた分は、昼間と夜間の上昇幅の差である約2円/kWhにとどまる計算になる。
発電量の減少と市場価格の上昇が重なったことで、太陽光発電事業者の売電収入は、売電の仕組みによって異なる影響を受ける。
FITでは買取価格が固定されているため、市場価格が上昇しても収入は増えず、発電量の減少がそのまま減収につながる。これに対し、市場価格に連動して売電する場合は、昼間価格の上昇が発電量の減少をほぼ打ち消す形となった。エネハブが、東京エリアの太陽光発電量を30分ごとのエリアプライスですべて売電したと仮定して試算したところ、9月の売電収入は前年同月比で約2%増となり、前年並みの水準を保った。ただし、価格上昇の主因は太陽光の減少とは別にあり、両者がほぼ相殺したのは偶然の重なりによるものである。
FIPのプレミアムは、基準価格と参照価格の差額を基に算定され、参照価格が基準価格を上回る月には交付されない。参照価格は、前年度の年間平均市場価格に当年度当月と前年度同月の市場価格の差を加えた値を基本とし、非化石価値やバランシングコストを反映して算定される。太陽光の場合、市場価格にはエリアの太陽光発電量で加重した平均値を用いる。
電力広域的運営推進機関が公表した、東京エリアにおける太陽光の2025年度の年間平均市場価格は10.57円/kWhである。エネハブの試算では、これに9月の東京エリアの発電量加重平均価格の前年同月差である約10.8円を加えると、9月の参照価格は市場価格の部分だけで約21.4円/kWhとなる。
新規でFIP認定を取得した案件は基準価格の低下を受けて、この参照価格を大きく下回る水準にある。このため9月はプレミアムが生じず、収入構造は、市場価格に連動して売電する場合と同様になると想定される。
一方、FITからFIPに移行した案件では、基準価格は原則としてFIT認定時の調達価格と同水準に設定される。例えば、2012年度にFIT認定を取得した10kW以上の太陽光発電の調達価格は40円/kWhで、参照価格を20円近く上回るため、プレミアムが生じる。こうした案件では、市場価格の上昇に伴って参照価格も上がるためプレミアムは縮小するが、その分を市場での売電収入の増加が補い、収入単価は基準価格に近い水準で推移する。このため、FITと同様に、発電量の減少がほぼそのまま減収につながる見込みだ。