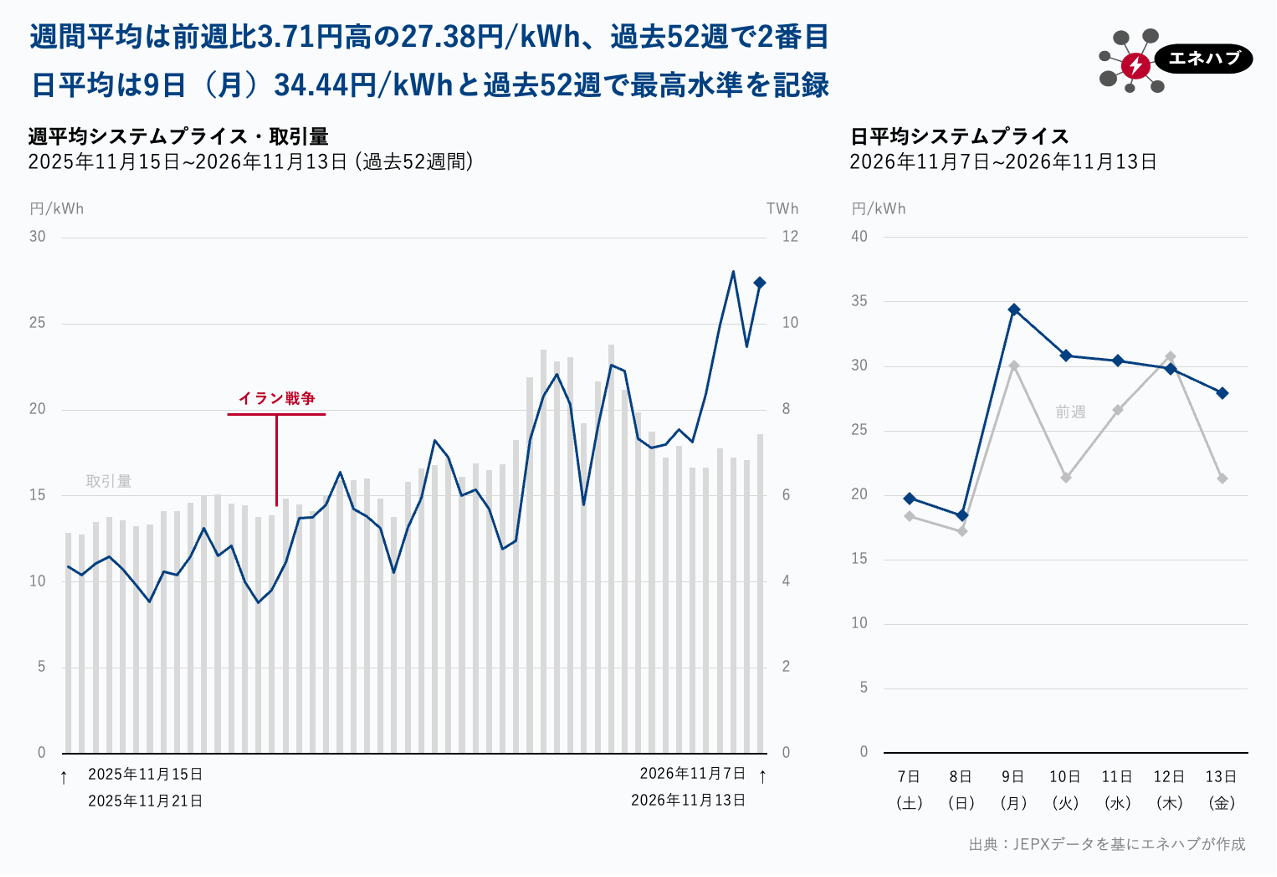
日本卸電力取引所(JEPX)によると、11月7日~13日のシステムプライスの週間平均は27.38円/kWhとなり、前週比3.71円高と2週ぶりに上昇した。過去52週では、10月24日週の28.05円/kWhに次ぐ2番目の高値となった。週間取引量は約7.4TWhで、前週の約6.8TWhから約9%増加した。
日平均では、9日(月)に34.44円/kWhを記録した。10日(火)と11日(水)も30円台と高値圏で推移した。特に9日(月)は、システムプライス日平均として過去52週で最も高く、これまでの最高だった10月26日(月)の32.97円/kWhを上回った。
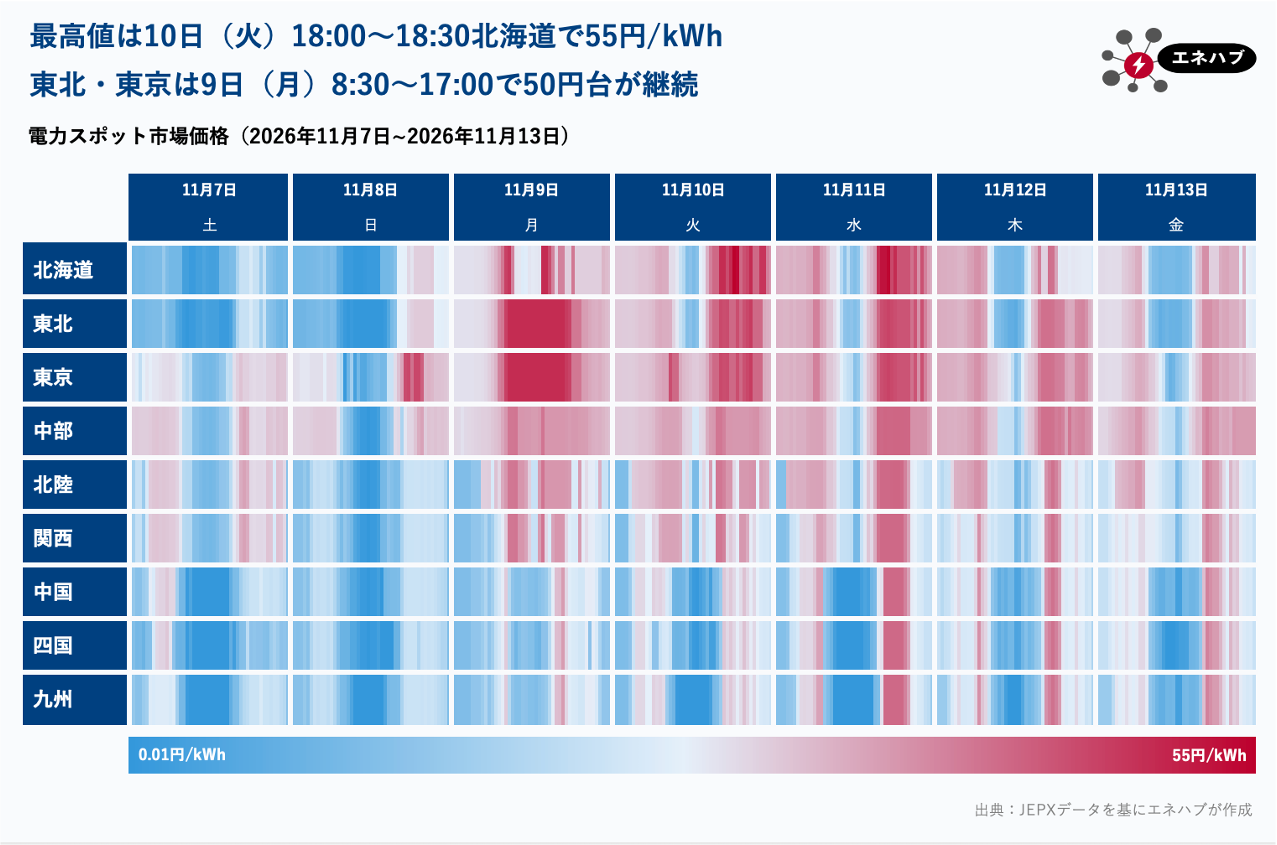
エリアプライスでは9日、東北・東京エリアで8:30~17:00の17コマ連続で50円台となり、両エリアの日平均はいずれも40.18円/kWhに達した。同時間帯の中部エリアは37~41円台で推移した。中国・四国・九州エリアは9:00~14:30に8~15円台にとどまり、東西の値差が拡大した。
同時間帯の東北・東京エリアの予備率は8~13%台で推移しており、広域的な需給ひっ迫には至っていなかった。一方、東京エリアでは大型の石炭火力の停止が続いていた。JERAの「常陸那珂火力発電所」では、出力1,000MWの1号が9月7日から2027年1月14日まで停止している。同じく1,000MWの2号も、タービン関連設備の作業により10月26日から11月14日まで停止する予定となっていた。
2基はいずれも超々臨界圧(USC)方式で、石炭火力のなかでも発電効率が高い。限界費用の低い大型機2基が止まるなか、雨や気温低下で需要が増えた。このため限界費用の高い電源の稼働が必要となり、約定価格を押し上げた可能性がある。
週間最高値は、10日(火)18:00~18:30に北海道エリアで記録した55円/kWhだった。北海道エリアは同日14:30~23:30の18コマ連続で40円/kWh以上となったほか、11日17:00~17:30にも54.56円/kWhをつけた。夕方にかけて太陽光発電の出力が低下するなか、暖房需要が増加したことなどが価格を押し上げたとみられる。
週間最安値は0.01円/kWhで、7日(土)と8日(日)の昼間を中心に、中国・四国・九州エリアのほか東北エリアでも記録した。平日の昼間にも発生しており、九州エリアでは10~12日の3日間、中国・四国エリアでは11日、四国エリアでは13日(金)にも記録した。最も長かったのは九州エリアで、7日と11日はいずれも9:00~15:00の12コマ連続だった。
 11月7~13日は北海道をはじめ、本州でも朝晩の冷え込みがみられた。冬季は、暖房需要が高まる朝の立ち上がりや、日没後の夕方から夜間にかけて価格が上昇しやすい。11月14日以降に気温がさらに低下して暖房需要が増えれば、朝晩を中心に高値となる場面が増える可能性がある。
電力広域的運営推進機関は11月12日、冬季の電力需給モニタリングを実施すると発表した。kW(供給力)とkWh(燃料)の両面から確認する。kWの視点では、想定需要に対する供給力の余裕を示す広域予備率を毎週金曜日に公表する。公表は27日(金)から始める。kWhの視点では、発電用LNGと石油の在庫を発電電力量に換算し、2ヵ月先までの在庫見通しを示す。公表は2週間ごとの金曜日で、13日から始めた。