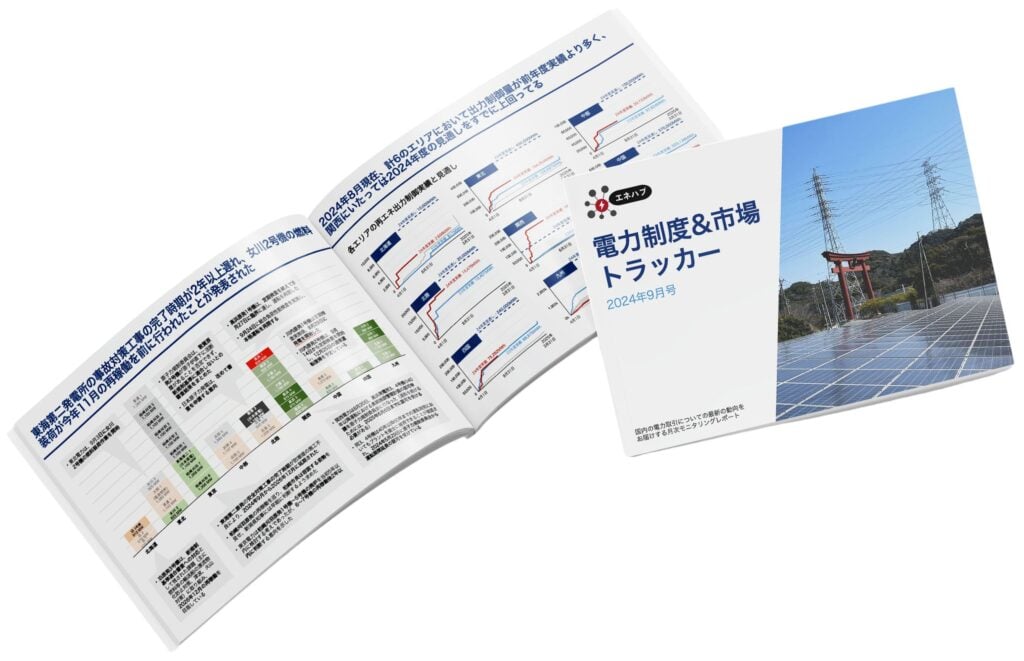
日本卸電力取引所(JEPX)によると、10月24日~30日のスポット市場におけるシステムプライスの週間平均は28.05円/kWhとなり、前週比3.12円高と3週連続で上昇した。前週に記録した24.93円/kWhを上回り、2週連続で過去52週の最高を更新した。週間取引量は約6.9TWhで、前週の約7.1TWhから2.8%減少した。
日平均は23.42~32.97円/kWhの範囲で推移し、7日間のうち5日で前週の同曜日を上回った。特に26日(月)は32.97円/kWhと、前週の日平均で最も高かった20日(火)の31.15円/kWhを上回った。24日(土)と25日(日)は太陽光発電の出力が見込みにくく、平日並みの価格で推移した。
時間帯別の週間平均は、昼間(6:00~22:00)が28.51円/kWh、夜間(22:00~翌6:00)が27.12円/kWhとなった。昼間は前週比3.85円高と大きく上昇し、週間平均を押し上げた。夜間価格が高水準で推移するなか、太陽光発電の発電量が限られる予想であったことが、昼間の価格上昇にもつながったとみられる。
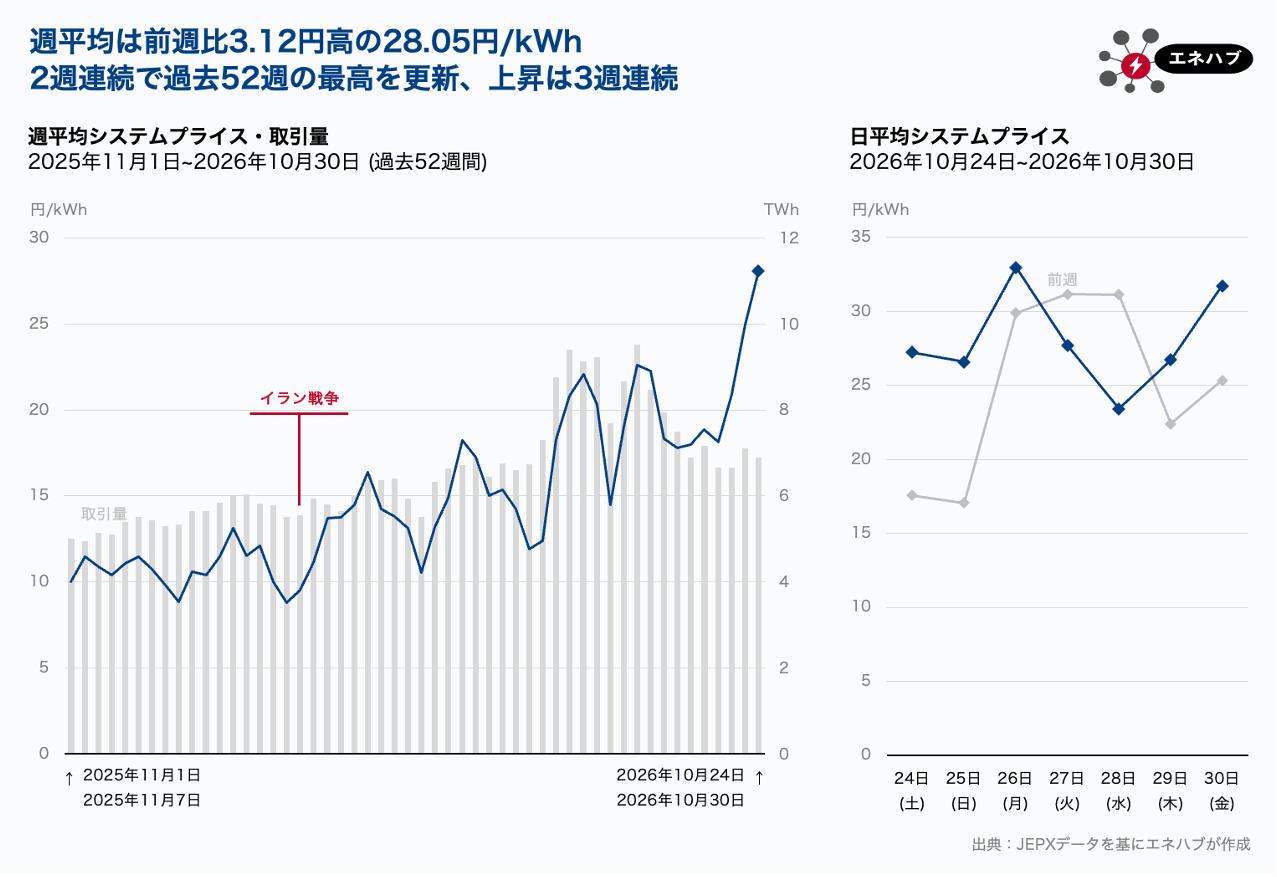
週間最高値は50.00円/kWhで、北海道エリアの26日21:00~21:30に記録した。前後のコマは20:30~21:00が36.00円/kWh、21:30~22:00が33.06円/kWhで、50.00円/kWhとなったのはこの1コマのみだった。同じコマの東北・東京エリアは31.01円/kWhで、北海道エリアとの値差は18.99円だった。
一方、週間最安値は0.01円/kWhで、北海道・中国・四国・九州の4エリアで記録した。四国エリアでは27日(火)の9:30~12:30に6コマ連続で0.01円/kWhとなり、平日の日中にも価格が大きく下がった。また、28日(水)には中国・四国・九州の各エリアで正午前後に最安値を記録した。
24日〜25日の週末は、東北、東京、中部の各エリアで日平均が28.86~34.93円/kWhと、平日並みの高水準となった。これらのエリアでは雨が予報されたことから、昼間の価格が下がりにくかったとみられる。夜間の高値がそのまま昼間まで続き、週末としては異例の価格水準となった。
10月31日~11月6日の東京エリアでは、大型火力発電所の稼働状況が注目される。鹿島パワーの石炭火力で645MW「鹿島火力発電所」2号機と、JERAのガス火力で780MW「五井火力発電所」3号機は、いずれも11月5日に定期検査を終える予定だ。一方、JERAの石炭火力で1,000MW「常陸那珂火力発電所」2号機は、タービン関連設備が原因で10月26日から停止しており、11月15日に運転を再開する予定だ。このため、3基が同時に停止する10月31日~11月5日は東京エリアの供給力が比較的低い状態が続き、気温の低下に伴って暖房需要が増えれば、価格の押し上げ要因となりうる。
24、25日は、太陽光発電の出力が見込みにくい天候が価格を押し上げた。10月31日(土)、11月1日(日)、3日(火・祝)は晴れ間が広がる見込みで、太陽光発電の出力が確保されれば、今週のような高値にはなりにくいと考えられる。