日本卸電力取引所(JEPX)によると、9月26日~10月2日のスポット市場におけるシステムプライス週間平均は18.88円/kWhとなり、前週比0.91円高と2週連続で上昇した。前週は5連休を含んでいたため、前々週と比べても1.11円高となった。週間取引量は約7.1TWhで、前週の6.89TWhから約4%増加した。
日平均システムプライスは、平日で17.02~23.62円/kWhの範囲で推移した。雨天予報となった28日(月)は週内最高の23.62円/kWh、29日(火)も22円台となった。一方、晴天となった2日(金)は17円台まで低下した。
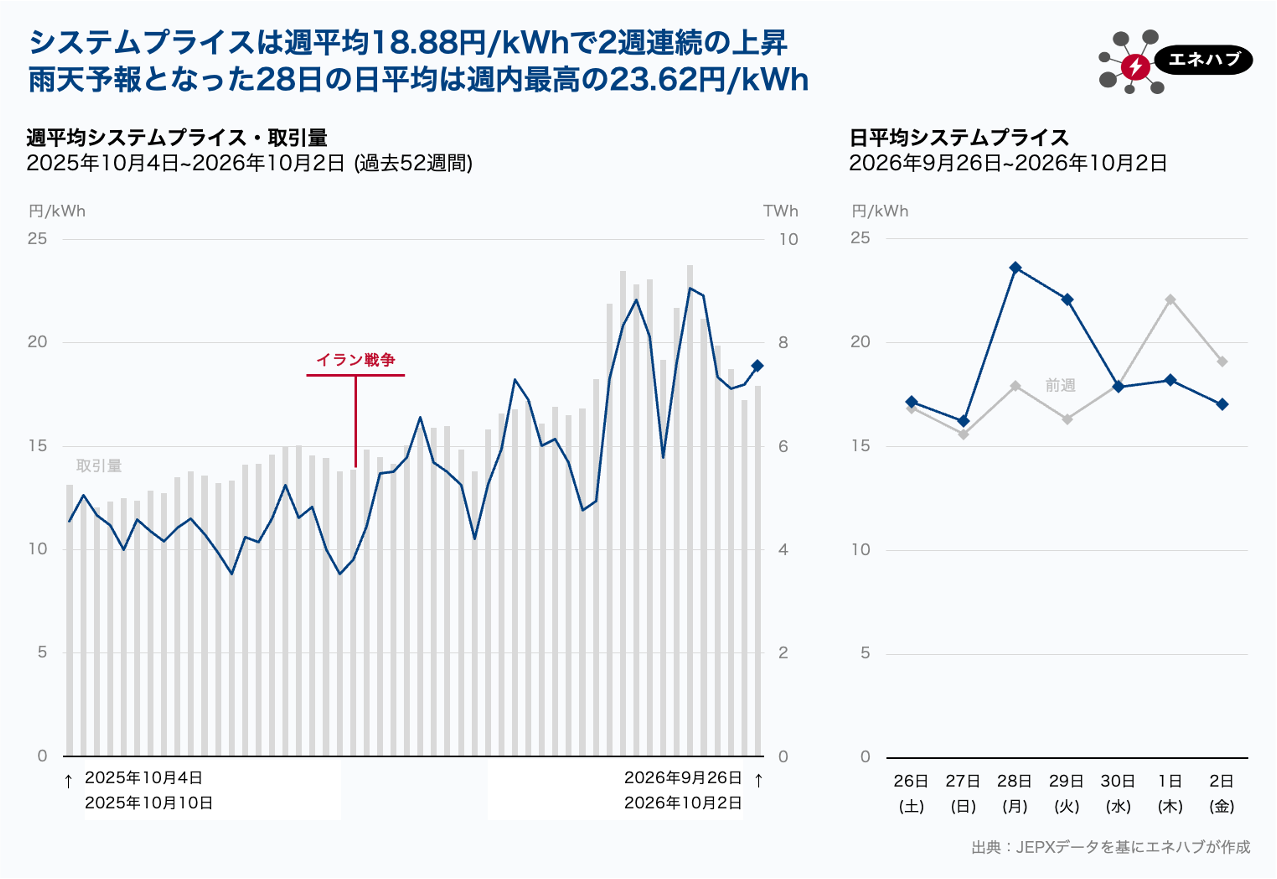
週間最高値は37.92円/kWhで、28日(月)14:30~15:00に東京・中部エリアで記録した。同日は東京・中部で8:30~12:30に8コマ連続、13:00~19:30に13コマ連続で30円台と高水準で推移した。全国的に雨天が予想され、日中の太陽光発電の出力が見込みにくかったことが価格を押し上げたとみられる。
一方、週間最安値は0.01円/kWhで、北海道・東北・関西・中国・四国・九州の6エリアで記録した。
北海道では2日8:00~14:30に13コマ連続、東北では同日9:30~14:30に10コマ連続で0.01円/kWhとなった。中国・九州では30日(水)と2日に、四国では30日~2日にかけて、それぞれ長時間にわたって同価格が続いた。
関西エリアでも、30日(水)12:00~12:30に0.01円/kWhとなった。関西エリアが平日に0.01円/kWhを記録するのは5月11日以来となる。12時台は太陽光発電の出力が特に大きくなりやすい時間帯であるうえ、気温の低下に伴って冷房需要も減少したことで、関西エリアで供給余剰が生じたとみられる。また、冷房需要の減少によって関西向きの連系線混雑が解消し、中国・九州エリアの安値が関西エリアにも波及した可能性がある。
夏季から冬季への端境期は冷房需要が減る一方、天候による太陽光発電の出力変動が価格形成に影響しやすく、エリア間の値差も大きくなる傾向にある。
例えば、30日は東京エリアのみ雨予報となり、その他のエリアでは晴天が予想された。この影響から、8:00~16:00の平均価格は東京・中部エリアで23.40円/kWhとなった一方、その他7エリアでは4.67円/kWhにとどまり、約19円の値差が生じた。なお、同日は東京〜中部間の連系線混雑が解消され、中部エリアプライスは48コマのうち42コマで東京エリアと同一価格となっていた。
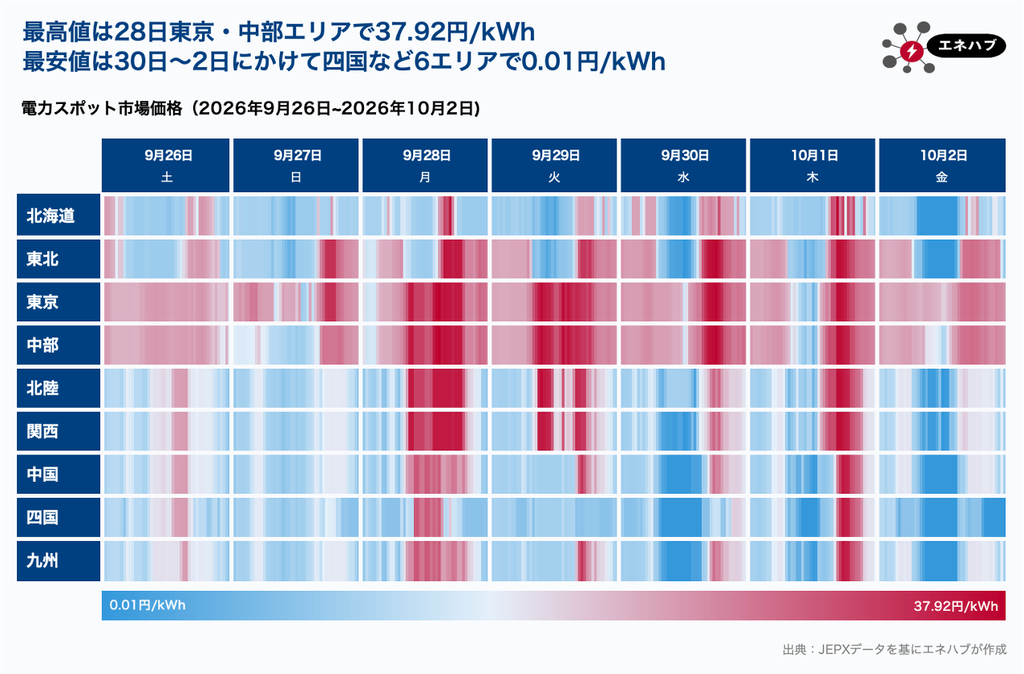
10月3日~9日は、日やエリアによって天候の予報が分かれている。晴天予報のエリアでは太陽光発電の出力が見込まれることから、日中のスポット価格が0.01円/kWh付近まで低下する場面も予想される。
一方、10月に入り、各エリアで火力発電所の定期点検が予定されている。東京エリアでは10月3日~9日に、以下3ヵ所・合計約1.6GWで定期点検が始まる。
- 350MW「鹿島共同発電所」3号機、副生ガス・石炭火力:10月3日~11月23日
- 645MW「鹿島火力発電所」2号機、石炭火力:10月6日~11月5日
- 646.9MW「姉崎火力発電所姉崎新3号」、LNG火力:10月8日~11月29日
火力発電所の定期点検は、電力需要が低下する春と秋の端境期に設定されることが多い。ただ、季節外れの暑さや寒さとなった場合は、供給力の低下がスポット価格に影響する可能性がある。